多勢陽一税理士事務所

TKC全国会バッジ会員は
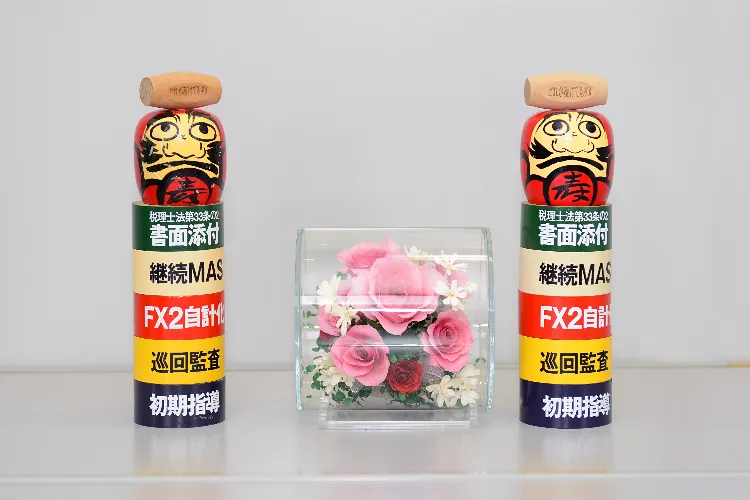
- 1.正確でタイムリーな会計情報の活用を支援しています
- 優良な電子帳簿に対応したTKCシステム(FXシリーズ)で企業の自計化を支援しています。
システムに搭載された「365日変動損益計算書」を活用し、経営者のタイムリーな業績管理と意思決定をサポートしています。
- 2.決算書の信頼性を高める「巡回監査」を実践しています
- 関与先企業へ毎月訪問し、会計資料を確認することで、決算書の信頼性を高めています。
さらには、税理士法で定められている「書面添付」を実践することで、税務署からの信頼を確保しています。
- 3.企業の「黒字決算」を支援し、「優良企業」の育成に貢献しています
- 経営者との対話に基づき、経営計画の策定、決算対策、経営改善計画策定等を支援しています。
- 4.金融機関からの企業に対する信頼性の向上と関係強化を支援しています
- 「TKCモニタリング情報サービス」を利用して、法人税の電子申告を行うと同時に、決算書等を金融機関に開示する支援を行っています。また、月次試算表の開示も行えます。
システムに搭載された「365日変動損益計算書」を活用し、経営者のタイムリーな業績管理と意思決定をサポートしています。
さらには、税理士法で定められている「書面添付」を実践することで、税務署からの信頼を確保しています。
-
認定支援機関(認定経営革新等支援機関)とは
- 中小企業支援の専門的知識や実務経験を有すると国が認定した機関です。税理士、税理士法人、公認会計士、中小企業診断士、
商工会、商工会議所、金融機関等が認定されています。
財務分析、経営状況の把握、資金繰り対策、事業計画作成、経営改善支援や補助金申請等を通して中小企業の成長と安定経営をサポートしています。
- 中小企業支援の専門的知識や実務経験を有すると国が認定した機関です。税理士、税理士法人、公認会計士、中小企業診断士、
-
TKCモニタリング情報サービスとは
- TKCモニタリング情報サービスは、TKC会員事務所が関与先企業からの依頼に基づいて、信頼性の高い決算書・月次試算表等のデータをインターネット経由で金融機関に提供するサービスです。
-
次の国の経営支援事業の実績がある会計事務所です。
経営改善計画策定支援
- 自ら経営改善計画等を策定することが難しい中小企業・小規模事業者を対象として、認定支援機関が経営改善計画等の策定を支援することにより、経営改善を促進する国の事業です。
早期経営改善計画策定支援
- 資金繰り管理や採算管理等のより基本的な内容の経営改善を必要とする中小企業・小規模事業者を対象として、認定支援機関が資金実績・計画表やビジネスモデル俯瞰図等の策定を支援することにより、早期の経営改善を促す国の事業です。
多勢陽一税理士事務所
所長
多勢 陽一 先生
タセ ヨウイチ
週刊🥎ツーシーム🥎
週刊🥎ツーシーム🥎は、
東京GODO会計のホームページ WHATS NEWに連載されています。
事務所HPへはこちらを クリックお願いします。
「飲食料品消費税率1%」🙄(2026/ 09/15)

9月15日に「飲食料品消費税率の臨時的引き下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定され、令和9年4月1日から2年間、飲食料品に係る消費税率が1%に引き下げられることになる。
大綱の内容も来年4月からの混乱を予想してか、細かな配慮?が記載されている。
① 一番心配されていることは、飲食料品売上に係る消費税が1%になって、預かった消費税より支払った消費税が多くなり、消費税還付の申告が多くなることか。簡易課税選択事業者や免税事業者は支払った消費税額を集計しないので還付額は計算されない。後から簡易課税制度取り止めの届出書を提出して、本則課税での還付申告を認めることに。
② 簡易課税制度の適用や免税事業者のままでも、飲食料品売上に係る消費税と同額の消費税を支払ったものとみなして、納税が発生しない措置が取られる。
③ 簡易課税選択や免税事業者である農林漁業者へは、個別の売り上げ高を踏まえた金額を給付して、現場の納得感のある対応をする。
④ 外食事業者については、テイクアウトなど多角化を支援し、外食と中食・内食の税率差による影響の及ぶ業態を見極めて、的確な支援を講ずる。
結局、消費税率の引き下げによる代替財源も見つからない上に、零細事業者への配慮による財政負担も生じてしまうことになり、財政運営は本当に大丈夫なのかしら、高市総理🤔🤔🤔
「大ハンタ~イ」😠(2026/10/10)

国税庁は、「取引相場のない株式の評価」について評価方法の見直しを検討している。
現行の評価方法は、会社の保有している財産について清算を前提として時価評価する「純資産価額方式」と「類似業種比準方式」を大会社、中会社、小会社に区分に応じて混合割合を変えて算出している。
検討されている新方式は、会社の継続を前提として帳簿価額で評価する簿価純資産に過去5年分の超過利益を加えた、残余利益方式による評価額となっている。
新方式では、土地や有価証券など含み益が多い会社の評価額は相対的に低くなる傾向に対して、当期利益を多く計上している儲かっている会社の評価額は高くなる傾向にある。利益を恣意的な操作により評価額を圧縮するスキームに対しては、非日常的費用として排除することも検討されている。
そもそも中小企業の株価ってなんだろう。その経営者の手腕で利益を計上し内部留保が蓄積されての株価であり、長く経営を続ける中で保有資産が値上がりしたとしても経営努力を継続した結果に他ならない。今回の見直しで会社の保有資産を時価ではなく簿価で評価することには賛成。その経営者がいなくなっても会社の業績が維持できるかは不透明であり、過去5年分の超過収益力から株価を算出することには反対。
儲かって毎年の法人税を納税している会社ほど、相続時の株価の評価が高くなってしまうのであれば、会社経営の情熱が削がれてしまわないか。高市政権の目指す「国家全体の力を強化して国民生活を豊かにする理念」と相反する制度改正に大反対😠をしたい。
「ピンピンコロリ」😐(2026/11/01)

東大病院のガン治療専門医である中川恵一教授の講演を聞く機会があり、講演で気になったガンを防ぐためのトリビア。
① お酒はほどほどに
アルコールは、肝臓で分解される途中で、発ガン性物質(アセトアルデヒト)に変わり、東洋人の4割は遺伝子に欠損があり、これを十分に分解できない😮という。お酒を飲んで 顔が赤くなる人はこのタイプ。
飲めない人は飲まない。飲める人も1合を目安に、飲んでも2合まで。日本酒3合🥴でガンの罹患率は喫煙と同じ1.6倍になる。
② タバコは吸わない
タバコが無くなれば、男性のガン死亡の3割は消滅するという。タバコを吸う人が肺ガンにかかる確率は、吸わない人の4~5倍。すい臓ガン、肝臓ガンなどの難治性のガンの発症も高めている。ガン以外にも心臓病や脳卒中などを引き起こす原因にもなり、喫煙は寿命を10年縮める。タバコを吸った後45分程度は喫煙者の息から発ガン性物質が吐き出される🤔。
加熱式タバコの蒸気にも発ガン性物質が含まれ、呼気による受動喫煙は避けられない。
③ 歯磨きはガン予防
歯周病もガンを増やす。食道ガンのリスクを上昇させ、悪玉の歯周病菌が血流に乗って全身に運ばれ、肝臓ガンなどを増やす。
④ 「花粉症」は、免疫の活性化でガンの死亡率を半減させる研究結果もあるという。
⑤ ガンに罹患しても、適切な緩和ケアを行えば、比較的長い間、身体の機能は保たれ、最後の数週くらいで急速に悪化する経緯をたどる。うまく付き合えば、ガンも「ピンピンコロリ型」の病気になり、そんなに悪くない🙂↕️という。